Европа годами мирилась с Huawei и ZTE в своих сетях: статус «поставщик высокого риска» (high-risk vendors, HRV) был, а обязательств по демонтажу – нет. Германия и ряд других стран этим активно пользовались. Теперь правила меняются: обновленный Cybersecurity Act 2 (CSA2) вводит жесткий трехлетний дедлайн на полный вывод «рискованного» оборудования из всех сегментов сети. Судя по свежему отчету GSMA Intelligence, цена этого решения окажется существенно выше, чем ожидалось.
Исследование построено на данных семи операторов – Deutsche Telekom, Fastweb, MEO, Orange, Telefónica, United Group и Vodafone, – на которых приходится ~50% мобильных подключений в ЕС и сопоставимая доля фиксированного ШПД. Все семеро выступили заказчиками и спонсорами отчета, что важно учитывать при интерпретации. Тем не менее даже с учетом заинтересованности цифры выглядят тревожно.
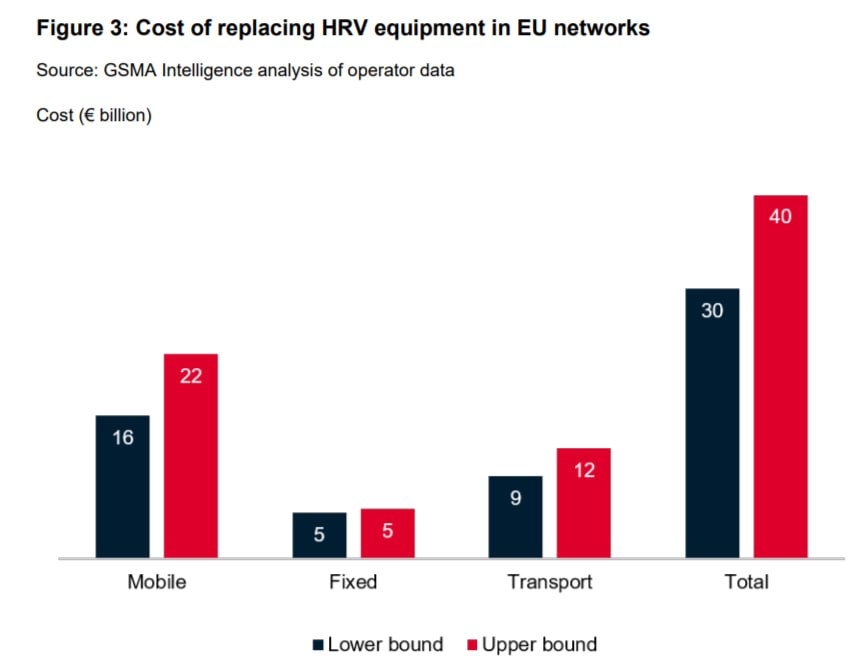
Принципиальное отличие CSA2 от прежних требований: если раньше регуляторы смотрели в основном на радиодоступ (RAN), то теперь под демонтаж попадают все сегменты – мобильные, фиксированные и транспортные сети. Полная замена оборудования китайских вендоров обойдется операторам ЕС в €30–40 млрд.
Мобильные сети потребуют €16–22 млрд из-за высокой доли HRV и стоимости базовых станций. На транспортные сети, включая оптические коммутаторы и мультиплексоры, придется €9–12 млрд, а на фиксированные сети – до €5 млрд. Важно отметить, что эти цифры учитывают только прямые затраты на закупку и установку. В расчет не включены списание старых активов, логистические простои, дефицит инженерных кадров и упущенная выгода.
Исследование построено на данных семи операторов – Deutsche Telekom, Fastweb, MEO, Orange, Telefónica, United Group и Vodafone, – на которых приходится ~50% мобильных подключений в ЕС и сопоставимая доля фиксированного ШПД. Все семеро выступили заказчиками и спонсорами отчета, что важно учитывать при интерпретации. Тем не менее даже с учетом заинтересованности цифры выглядят тревожно.
Принципиальное отличие CSA2 от прежних требований: если раньше регуляторы смотрели в основном на радиодоступ (RAN), то теперь под демонтаж попадают все сегменты – мобильные, фиксированные и транспортные сети. Полная замена оборудования китайских вендоров обойдется операторам ЕС в €30–40 млрд.
Мобильные сети потребуют €16–22 млрд из-за высокой доли HRV и стоимости базовых станций. На транспортные сети, включая оптические коммутаторы и мультиплексоры, придется €9–12 млрд, а на фиксированные сети – до €5 млрд. Важно отметить, что эти цифры учитывают только прямые затраты на закупку и установку. В расчет не включены списание старых активов, логистические простои, дефицит инженерных кадров и упущенная выгода.
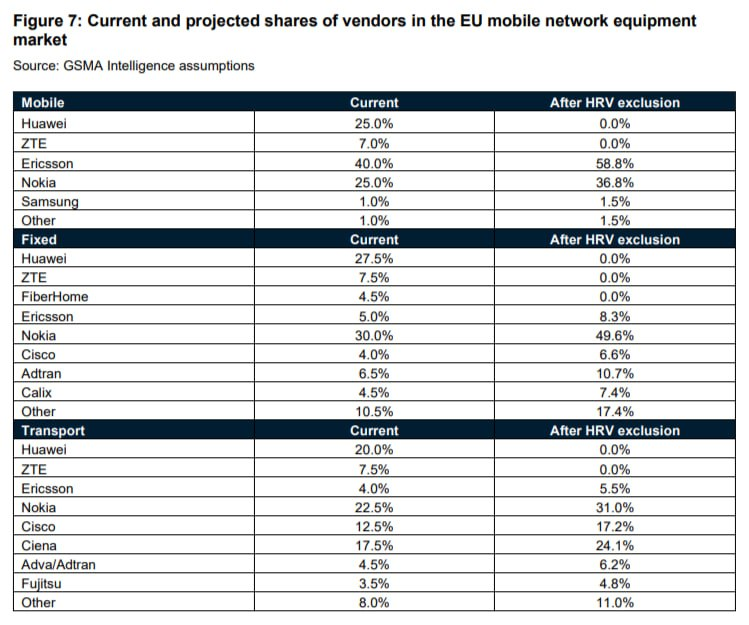
Но прямые затраты – не единственная проблема, отмечается в исследовании. Уход китайских игроков приведет к повышению концентрации рынка, то есть будет меньше конкуренции. По оценке GSMA Intelligence, в мобильном сегменте у Huawei сейчас 25% рынка, у ZTE – 7%. Эти доли достанутся в итоге Ericsson (с 40% до 58,8%) и Nokia (с 25% до 36,8%).
В фиксированных сетях основным бенефициаром станет Nokia, которая займет почти половину рынка (с 30% до 49,6%). Финский вендор также увеличит долю в сегменте транспортных сетей (с 22,5% до 31%), кроме того, это сыграет на руку Cisco (с 12,5% до 17,2%) и Ciena (с 17,5% до 24,1%).
В фиксированных сетях основным бенефициаром станет Nokia, которая займет почти половину рынка (с 30% до 49,6%). Финский вендор также увеличит долю в сегменте транспортных сетей (с 22,5% до 31%), кроме того, это сыграет на руку Cisco (с 12,5% до 17,2%) и Ciena (с 17,5% до 24,1%).
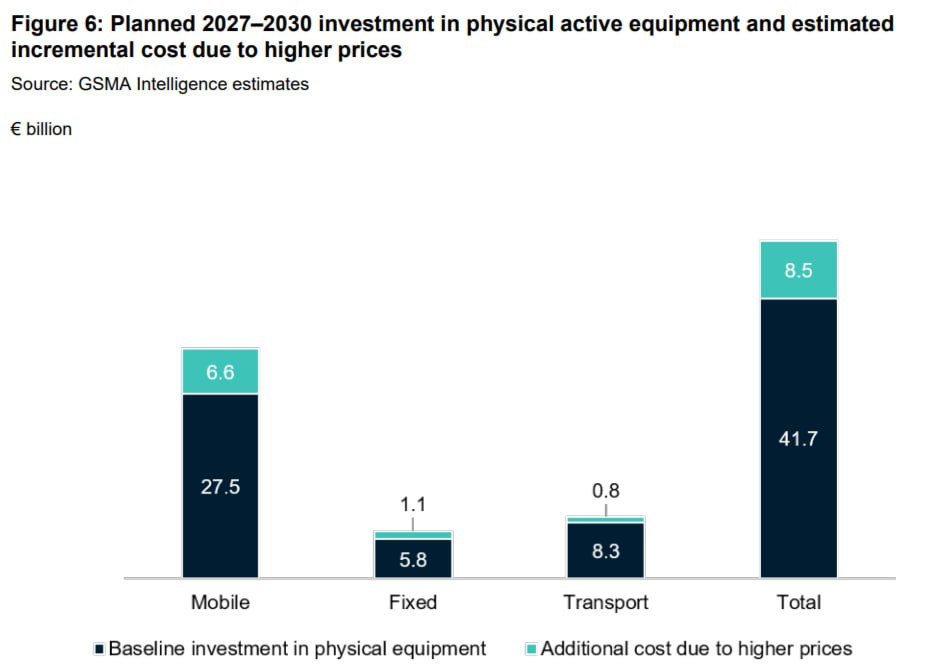
Снижение конкуренции, по оценке авторов исследования, приведет к росту закупочных цен. Оборудование для мобильных сетей подорожает на 24%, для фиксированных – на 19%, для транспортных – на 10%. Из-за этого роста операторам придется потратить дополнительно около €8,5 млрд в период 2027–2030 годов и €24 млрд до 2035 года просто для сохранения прежних объемов закупок.
К чему же это приведет? Отчет констатирует, что Европа уже сталкивается с дефицитом инвестиций в цифровую инфраструктуру. Для создания сетей мирового класса требуется €475 млрд, но ожидается привлечение лишь €270 млрд (разрыв в €205 млрд). Новые регуляторные затраты лишь увеличат этот разрыв – по сути, они станут дополнительным инфраструктурным долгом для Европы.
Кроме того, необходимость дополнительных инвестиций предполагает оптимизацию расходов, включая замедление модернизации сети, сокращение инвестиций в исследования и разработки, увольнение персонала. Отчет указывает, что из-за высокой конкуренции на розничном рынке операторы едва ли смогут переложить на потребителей сколько-нибудь значительную часть выросших издержек.
Также отчет указывает на потерю технологического преимущества. Операторы отмечают, что оборудование от других вендоров при сопоставимой производительности будет потреблять больше энергии, что увеличит операционные расходы сетей. Это похоже на признание того, что китайские решения по энергоэффективности превосходят альтернативные. Кроме того, массовый демонтаж оборудования приведет к образованию тонн электронных отходов, а экстремально сжатые сроки создадут высокие риски сбоев в обслуживании и снижения устойчивости сетей.
Но и это еще не все. Отчет приводит данные совместного исследования KPMG и Торговой палаты Китая при ЕС (CCCEU), которое оценивает кумулятивные макроэкономические потери ЕС от реализации CSA2 (прямые компенсации, ущерб из-за нарушения цепочек поставок, социальные последствия, издержки переходного периода и расходы на соблюдение законодательства) в €367,8 млрд за пять лет – не только в телекоме, а суммарно по 18 критическим отраслям, включая энергетику и промышленность.
Телеком – один из наиболее пострадавших сегментов: общие потери для операторов и смежной деятельности составляют, по этой оценке, около €57,4 млрд евро (~16% от общей суммы). А ведь Китай вряд ли оставит этот шаг без ответа, причем асимметричного – не исключены ответные ограничения на импорт европейских товаров и услуг.
Главная проблема в том, что отчет GSMA бьет мимо цели, потому что экономика – не предмет дискуссии в Брюсселе. Вместо объективных критериев и прозрачной сертификации сейчас во главу угла ставится «происхождения» оборудования. Если оно «неправильное», то уже неважно, €40 или €400 млрд придется заплатить.
Кроме того, необходимость дополнительных инвестиций предполагает оптимизацию расходов, включая замедление модернизации сети, сокращение инвестиций в исследования и разработки, увольнение персонала. Отчет указывает, что из-за высокой конкуренции на розничном рынке операторы едва ли смогут переложить на потребителей сколько-нибудь значительную часть выросших издержек.
Также отчет указывает на потерю технологического преимущества. Операторы отмечают, что оборудование от других вендоров при сопоставимой производительности будет потреблять больше энергии, что увеличит операционные расходы сетей. Это похоже на признание того, что китайские решения по энергоэффективности превосходят альтернативные. Кроме того, массовый демонтаж оборудования приведет к образованию тонн электронных отходов, а экстремально сжатые сроки создадут высокие риски сбоев в обслуживании и снижения устойчивости сетей.
Но и это еще не все. Отчет приводит данные совместного исследования KPMG и Торговой палаты Китая при ЕС (CCCEU), которое оценивает кумулятивные макроэкономические потери ЕС от реализации CSA2 (прямые компенсации, ущерб из-за нарушения цепочек поставок, социальные последствия, издержки переходного периода и расходы на соблюдение законодательства) в €367,8 млрд за пять лет – не только в телекоме, а суммарно по 18 критическим отраслям, включая энергетику и промышленность.
Телеком – один из наиболее пострадавших сегментов: общие потери для операторов и смежной деятельности составляют, по этой оценке, около €57,4 млрд евро (~16% от общей суммы). А ведь Китай вряд ли оставит этот шаг без ответа, причем асимметричного – не исключены ответные ограничения на импорт европейских товаров и услуг.
Главная проблема в том, что отчет GSMA бьет мимо цели, потому что экономика – не предмет дискуссии в Брюсселе. Вместо объективных критериев и прозрачной сертификации сейчас во главу угла ставится «происхождения» оборудования. Если оно «неправильное», то уже неважно, €40 или €400 млрд придется заплатить.
Другие посты на канале https://t.me/tochka5g