Здоровье финского телекома лучше, чем у китайского. Индийского – лучше, чем японского. А вот рынки Италии, Великобритании и Германии выглядят откровенно «больными». Таковы данные свежего отчета консалтинговой компании Kearney, в котором оценивается «самочувствие» телекоммуникационной отрасли в 34 странах. Некоторые выводы из документа могут удивить антимонопольных регуляторов.
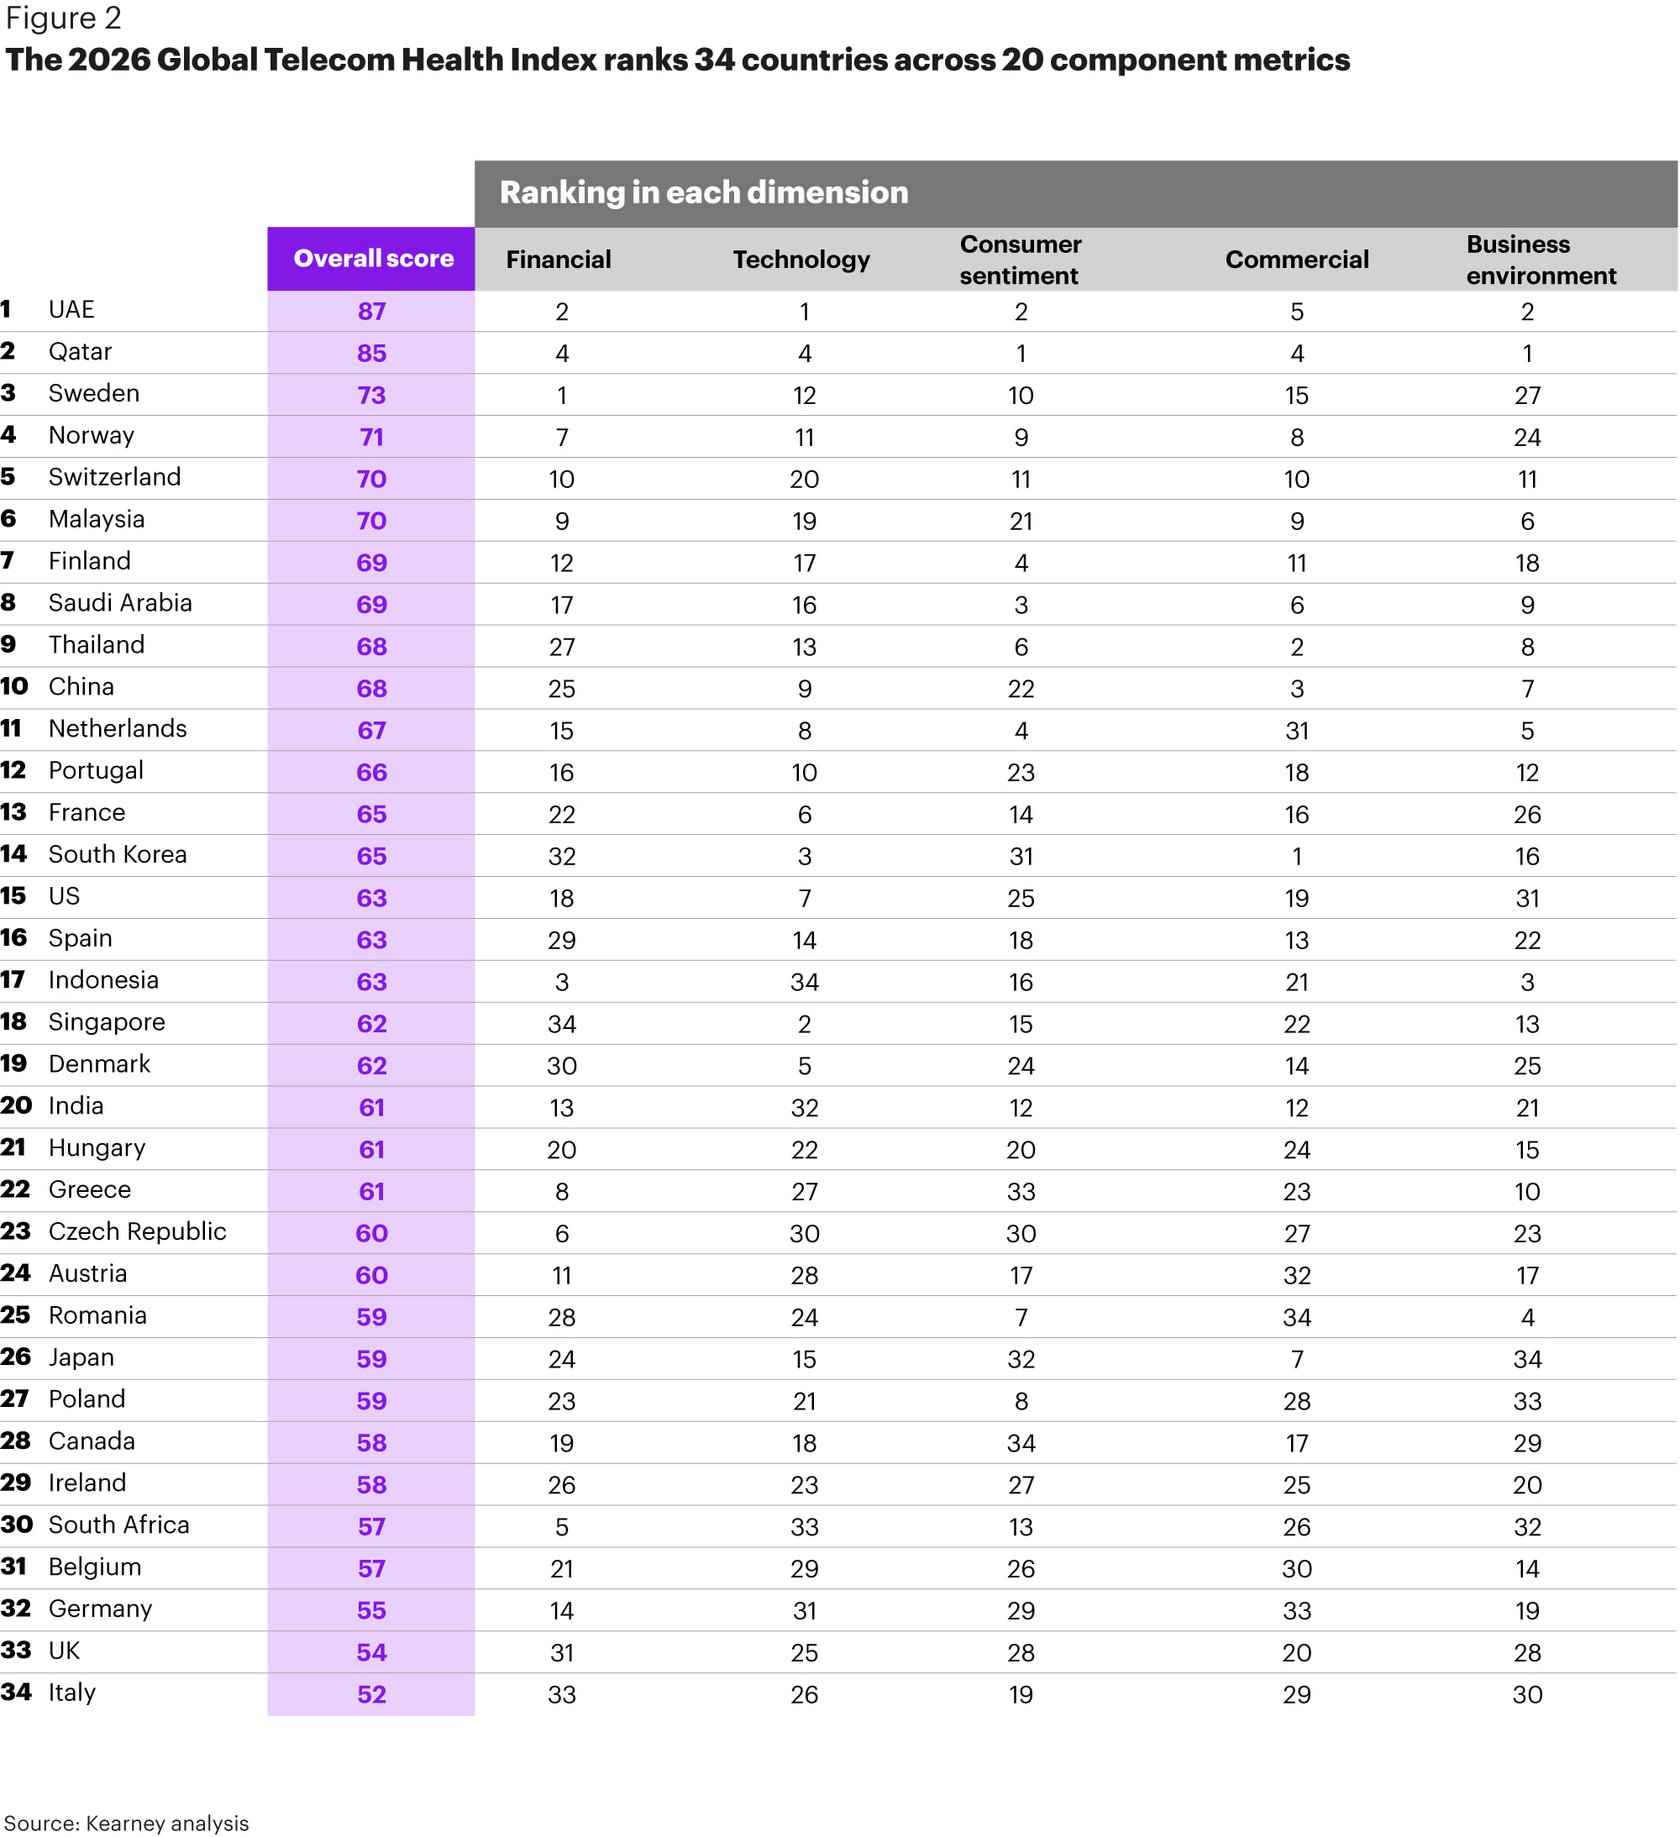
В прошлом году отчет охватывал только 20 европейских рынков, но в этот раз компания Kearney позиционирует исследование как глобальное за счет добавления еще 14 стран из других регионов. Оценка «здоровья» складывается из пяти аспектов: финансовые показатели (рентабельность капитала и EBITDA в среднем за три года), технологическое развитие, удовлетворенность клиентов, коммерческая эффективность и бизнес-среда.
Лидером рейтинга стали ОАЭ, за ними следуют Катар и Швеция. При этом сравнить данные с прошлым годом нельзя, так как методология слегка переработана. То есть это текущий отраслевой срез, на основе которого исследователи делают несколько заслуживающих внимания наблюдений.
Во-первых, авторы отчета заявляют, что «концентрация рынка способствует оздоровлению телекоммуникационного сектора». То есть классический тезис о том, что «чем больше операторов на рынке, тем он здоровее», не работает. Наоборот – рынки с меньшим числом операторов в среднем имеют более высокий показатель здоровья, говорится в исследовании.
Во-вторых, в Kearney утверждают, что уровень экономического развития страны не гарантирует благополучие телекома. Например, Малайзия, несмотря на сравнительно невысокий ВВП на душу населения, заняла шестое место в общем рейтинге. Авторы связывают это с хорошо структурированным рынком, согласованным внедрением технологий и активной государственной политикой. А вот США, несмотря на значительно более высокий уровень доходов, оказались только на 15-м месте. Американский рынок занимает седьмую позицию по технологическому развитию, но лишь 25-ю по удовлетворенности клиентов и 31-ю по бизнес-среде.
То же самое видно на примере Южной Кореи и Сингапура. По технологическому развитию они находятся почти наверху рейтинга: третье и второе места соответственно. Но по финансовому показателю занимают 32-е и 34-е места. В итоге Южная Корея находится только на 14-й позиции, а Сингапур – на 18-й. Вывод довольно банальный, но полезный: для лидерства важен общий баланс.
Отдельно упоминается сегмент башенной инфраструктуры. Kearney обнаружила более высокий показатель здоровья на рынках, где операторы сохранили за собой свыше 50% «вышек». Впрочем, авторы отчета оговариваются, что причинно-следственная связь между этими факторами не установлена. Возможно, что операторы на менее стабильных рынках испытывают большее финансовое давление и поэтому чаще прибегают к продаже активов, чтобы высвободить капитал.
Несмотря на любопытные наблюдения, стоит отметить, что 34 страны – скромная выборка для рейтинга, который называет себя глобальным. В нем вообще не представлена Латинская Америка и учтена лишь одна африканская страна (ЮАР). Kearney объясняет это отсутствием «сопоставимых данных» по финансовым показателям локальных игроков. Это понятное ограничение, однако в итоге выборка остается географически неравномерной, и мы не знаем, насколько перечисленные тренды характерны для других регионов.
Но самый очевидный повод для критики отчета связан с его выводами в пользу консолидации. Согласно исследованию, из 34 рынков на 24 работает меньше четырех мобильных игроков, и именно такие страны в среднем набирают больше баллов. Нарратив получается довольно удобным: чем выше концентрация, тем здоровее отрасль. Для европейских операторов, которые много лет добиваются смягчения подхода к M&A, это полезный аргумент.
И не стоит забывать, что сама Kearney оказывает услуги в сфере M&A. Это, разумеется, не доказывает ангажированность исследования и не означает, что его выводы неверны. Однако корреляция между концентрацией и показателями отрасли еще не означает, что очередное слияние автоматически улучшит состояние рынка.
Лидером рейтинга стали ОАЭ, за ними следуют Катар и Швеция. При этом сравнить данные с прошлым годом нельзя, так как методология слегка переработана. То есть это текущий отраслевой срез, на основе которого исследователи делают несколько заслуживающих внимания наблюдений.
Во-первых, авторы отчета заявляют, что «концентрация рынка способствует оздоровлению телекоммуникационного сектора». То есть классический тезис о том, что «чем больше операторов на рынке, тем он здоровее», не работает. Наоборот – рынки с меньшим числом операторов в среднем имеют более высокий показатель здоровья, говорится в исследовании.
Во-вторых, в Kearney утверждают, что уровень экономического развития страны не гарантирует благополучие телекома. Например, Малайзия, несмотря на сравнительно невысокий ВВП на душу населения, заняла шестое место в общем рейтинге. Авторы связывают это с хорошо структурированным рынком, согласованным внедрением технологий и активной государственной политикой. А вот США, несмотря на значительно более высокий уровень доходов, оказались только на 15-м месте. Американский рынок занимает седьмую позицию по технологическому развитию, но лишь 25-ю по удовлетворенности клиентов и 31-ю по бизнес-среде.
То же самое видно на примере Южной Кореи и Сингапура. По технологическому развитию они находятся почти наверху рейтинга: третье и второе места соответственно. Но по финансовому показателю занимают 32-е и 34-е места. В итоге Южная Корея находится только на 14-й позиции, а Сингапур – на 18-й. Вывод довольно банальный, но полезный: для лидерства важен общий баланс.
Отдельно упоминается сегмент башенной инфраструктуры. Kearney обнаружила более высокий показатель здоровья на рынках, где операторы сохранили за собой свыше 50% «вышек». Впрочем, авторы отчета оговариваются, что причинно-следственная связь между этими факторами не установлена. Возможно, что операторы на менее стабильных рынках испытывают большее финансовое давление и поэтому чаще прибегают к продаже активов, чтобы высвободить капитал.
Несмотря на любопытные наблюдения, стоит отметить, что 34 страны – скромная выборка для рейтинга, который называет себя глобальным. В нем вообще не представлена Латинская Америка и учтена лишь одна африканская страна (ЮАР). Kearney объясняет это отсутствием «сопоставимых данных» по финансовым показателям локальных игроков. Это понятное ограничение, однако в итоге выборка остается географически неравномерной, и мы не знаем, насколько перечисленные тренды характерны для других регионов.
Но самый очевидный повод для критики отчета связан с его выводами в пользу консолидации. Согласно исследованию, из 34 рынков на 24 работает меньше четырех мобильных игроков, и именно такие страны в среднем набирают больше баллов. Нарратив получается довольно удобным: чем выше концентрация, тем здоровее отрасль. Для европейских операторов, которые много лет добиваются смягчения подхода к M&A, это полезный аргумент.
И не стоит забывать, что сама Kearney оказывает услуги в сфере M&A. Это, разумеется, не доказывает ангажированность исследования и не означает, что его выводы неверны. Однако корреляция между концентрацией и показателями отрасли еще не означает, что очередное слияние автоматически улучшит состояние рынка.
Другие посты на канале https://t.me/tochka5g